Reforma Tributária 2027: o que muda para a marmoraria
CBS cheia, fim do PIS e da Cofins, IBS e CBS na nota do Simples Nacional e os prazos até janeiro: o que a marmoraria precisa fazer agora para entrar 2027 em dia.

A partir de janeiro de 2027, toda marmoraria do Simples Nacional passa a lidar com o IBS e a CBS. O imposto pode continuar dentro do DAS ou ser pago por fora, no chamado Simples Híbrido. Este guia explica, com exemplos de uma venda de bancada, o que muda no cálculo, no preço e na nota fiscal.
A pergunta que define tudo é: onde o IBS e a CBS são calculados? A resposta muda o preço, o crédito do cliente e o que vai na nota.
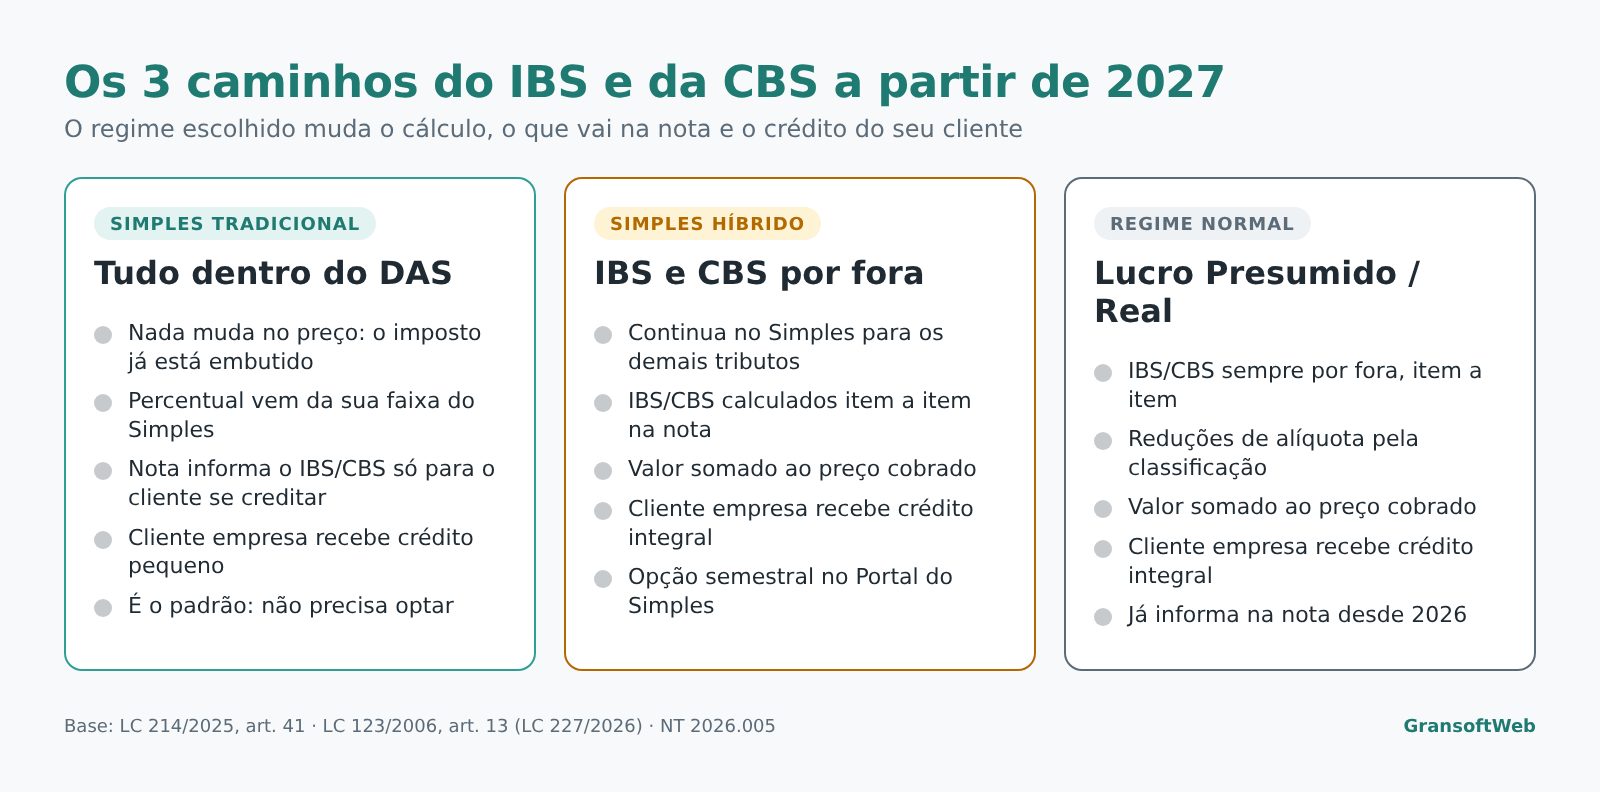
É o nome informal para a empresa do Simples que escolheu recolher o IBS e a CBS pelo regime regular. Ela não sai do Simples: IRPJ, CSLL, CPP, ICMS e ISS continuam no DAS. Só o IBS e a CBS saem da guia (LC 214/2025, art. 41, § 3º).
No Simples tradicional, o IBS e a CBS não usam a alíquota cheia de 11% ou mais. Eles são uma fatia do que a empresa já paga no DAS, conforme a faixa de faturamento e o Anexo da atividade.
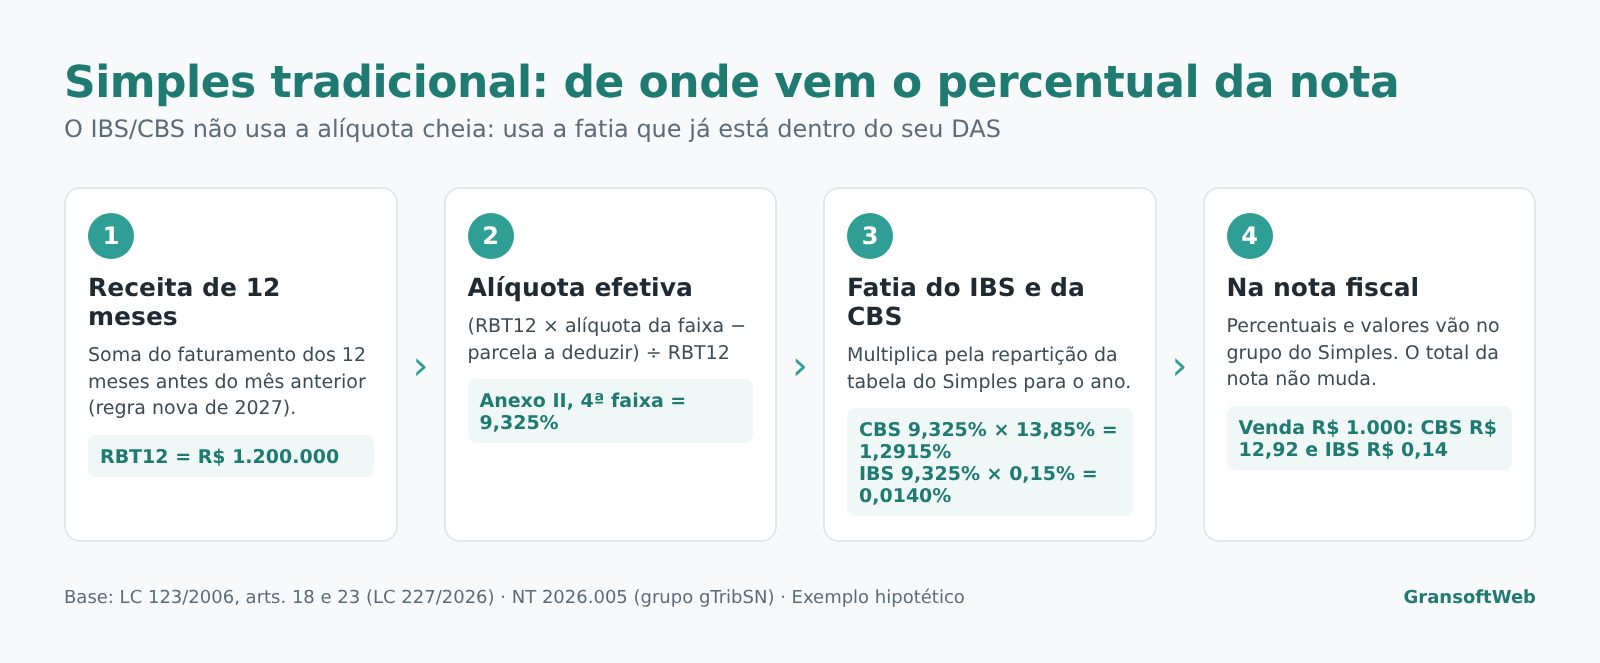
Revenda de chapa costuma ficar no Anexo I (comércio). Bancadas fabricadas, no Anexo II (indústria). Instalação e serviços, no Anexo III ou IV, conforme o tipo de serviço. Cada Anexo tem sua própria repartição. Confirme o enquadramento com o seu contador.
| Ponto | Como funciona |
|---|---|
| Onde optar | Portal do Simples Nacional, com conta gov.br prata ou ouro. |
| Prazo para janeiro a junho de 2027 | De 01/09 a 30/10/2026 (prorrogado pela Resolução CGSN nº 194/2026). Já encerrado. |
| Prazo para julho a dezembro de 2027 | De 1º a 31 de março de 2027. |
| Duração | Por semestre. Não pode desistir no meio do semestre. Continua valendo até a empresa renunciar numa nova janela. |
| O que sai do DAS | Só as parcelas de IBS e CBS. O restante continua na guia, que fica menor. |
| Crédito nas compras | Sim. A empresa passa a aproveitar o IBS e a CBS pagos nas compras (chapas, insumos, energia etc.). |
| Crédito do cliente | Integral: o valor destacado na nota. |
| Obrigações | Apuração, escrituração e recolhimento do IBS e da CBS iguais às do regime regular. |
Quando a marmoraria vende muito para construtoras, lojas e outras empresas que aproveitam crédito, e compra muito com imposto destacado. Para quem vende quase só para consumidor final, o Simples tradicional tende a ser mais simples e mais barato. A decisão é do contador, com números da própria empresa.
Veja a mesma venda de uma bancada de R$ 1.000,00 em 2027, nos três regimes.
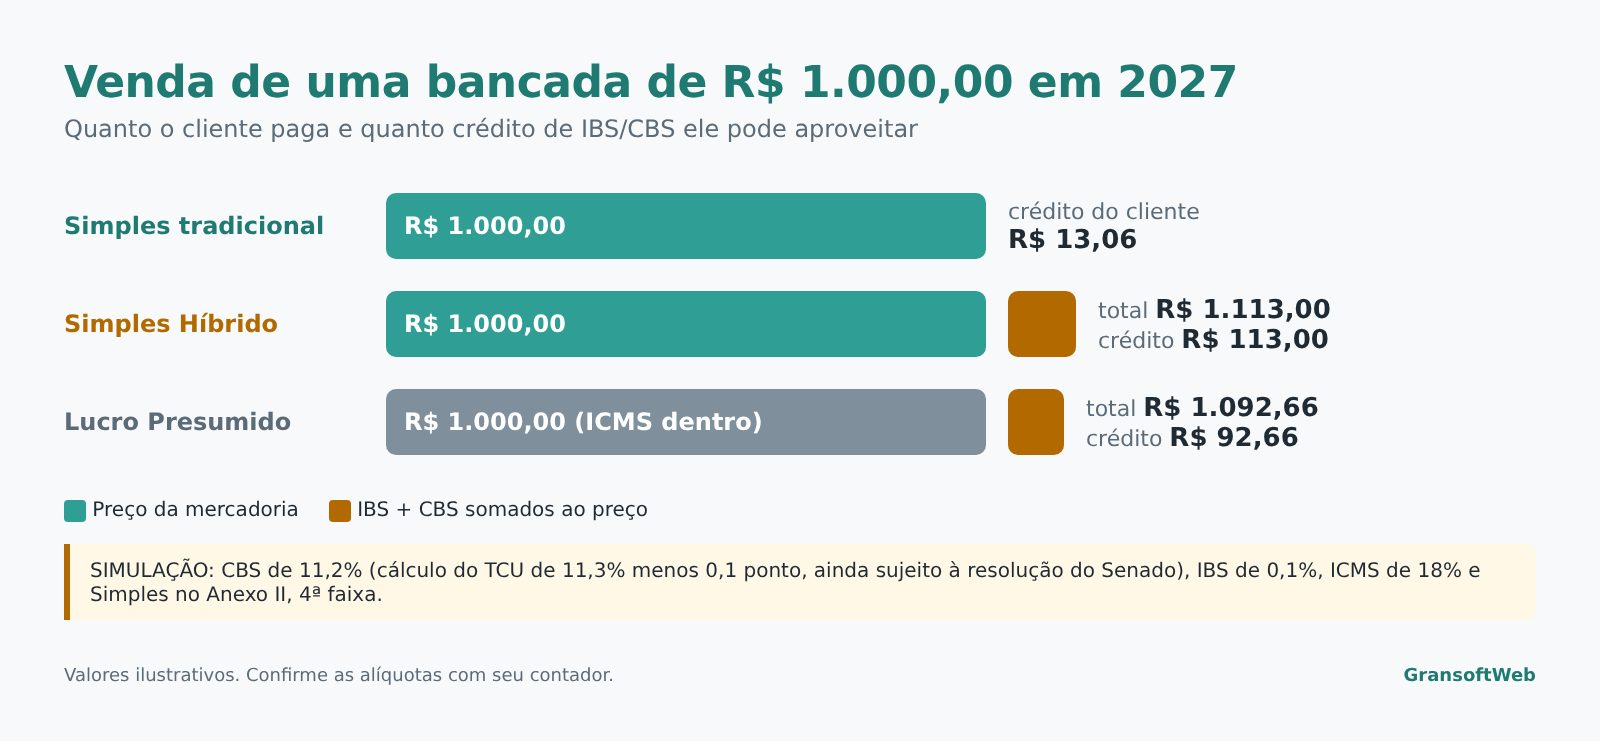
| Venda de R$ 1.000,00 em 2027 | Simples tradicional | Simples Híbrido | Lucro Presumido |
|---|---|---|---|
| Base do IBS/CBS | R$ 1.000,00 (receita) | R$ 1.000,00 | R$ 820,00 (sem o ICMS de 18%) |
| CBS | R$ 12,92 (1,2915%) | R$ 112,00 (11,2%) | R$ 91,84 (11,2%) |
| IBS (estado + município) | R$ 0,14 (0,0140%) | R$ 1,00 (0,05% + 0,05%) | R$ 0,82 (0,05% + 0,05%) |
| Total da nota | R$ 1.000,00 | R$ 1.113,00 | R$ 1.092,66 |
| Crédito para o cliente empresa | R$ 13,06 | R$ 113,00 | R$ 92,66 |
| Onde se recolhe | DAS | IBS/CBS por fora; restante no DAS | IBS/CBS por fora; ICMS na apuração estadual |
CBS de 11,2% = cálculo de 11,3% do TCU menos 0,1 ponto, regra de 2027 e 2028, ainda sujeito à resolução do Senado. ICMS de 18% e enquadramento no Anexo II, 4ª faixa, são hipóteses. Não use estes números como alíquota oficial.
Por que o Simples tradicional não soma o imposto? Porque o imposto já está dentro do preço, pago no DAS sobre o faturamento. A nota apenas informa quanto desse DAS é IBS e CBS. No Híbrido e no Lucro Presumido, o IBS e a CBS são calculados "por fora": entram no valor cobrado a partir de 2027.
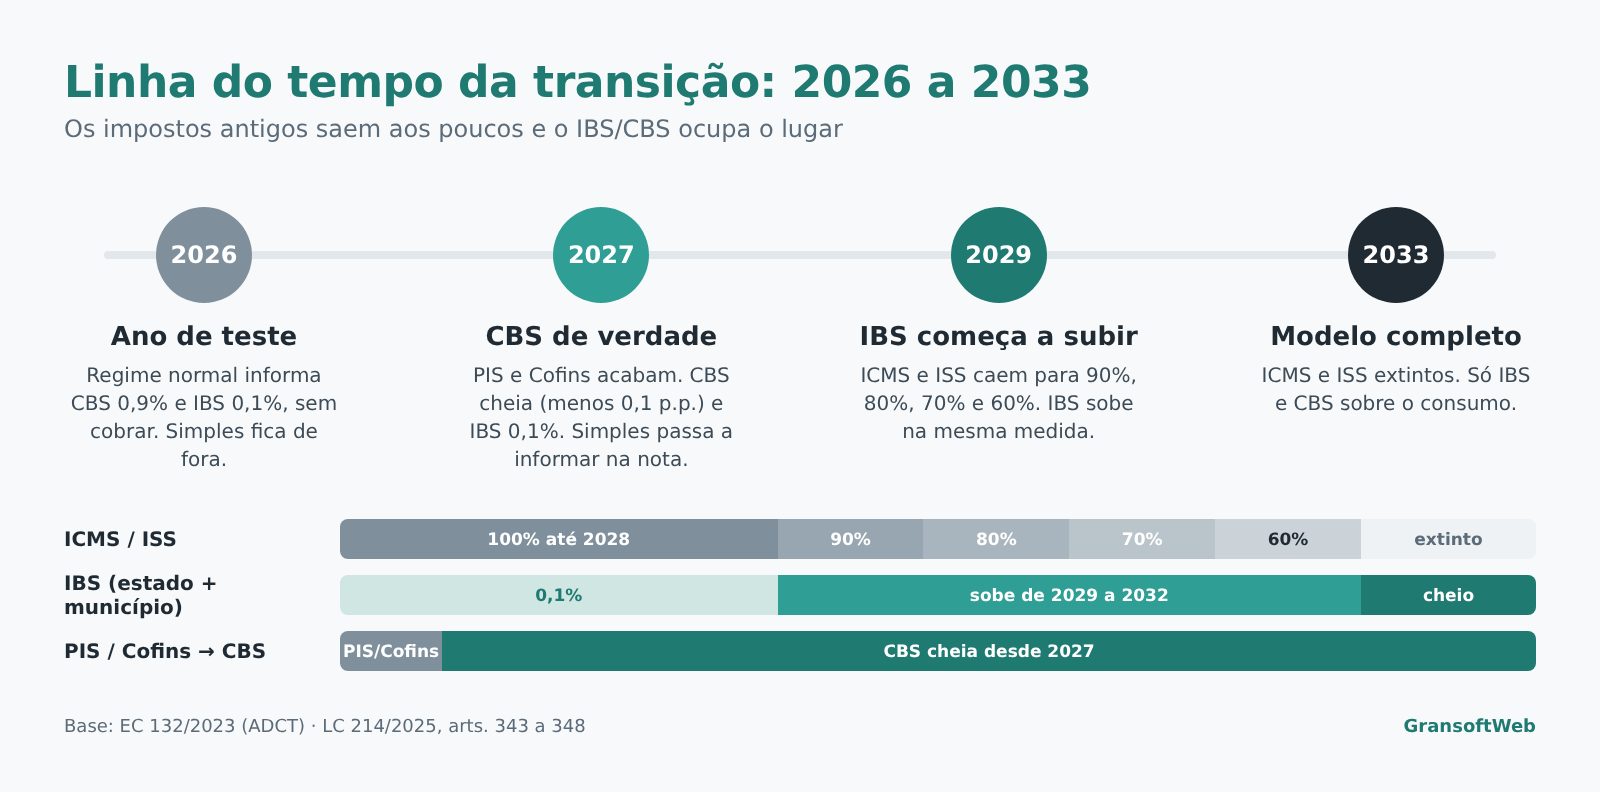
| Ano | Simples tradicional | Simples Híbrido e Lucro Presumido |
|---|---|---|
| 2026 | Nada muda na nota | Só o regime normal informa CBS 0,9% e IBS 0,1%, sem somar ao total |
| 2027 e 2028 | Nota informa a fatia de IBS/CBS do DAS; total igual ao preço | CBS cheia (menos 0,1 ponto) e IBS 0,1%, somados ao total |
| 2029 a 2032 | A fatia de IBS no DAS cresce e a de ICMS/ISS diminui | IBS sobe; ICMS e ISS caem para 90%, 80%, 70% e 60% |
| 2033 | DAS com IBS e CBS no lugar de ICMS e ISS | Só IBS e CBS; ICMS e ISS extintos |
Em 30/10/2026 foi publicada a Nota Técnica 2026.005, que define como o Simples Nacional preenche a NF-e e a NFC-e. Os pontos principais:
| Situação | CRT | Campo novo do regime | Grupo de IBS/CBS no item |
|---|---|---|---|
| Simples tradicional | 1 | Não informa | Grupo do Simples (percentual e valor de IBS e CBS) |
| Simples Híbrido | 1 | tpRegimeIBSCBS = 1 | Grupo completo, como no Lucro Presumido |
| Lucro Presumido / Real | 3 | Não informa | Grupo completo |
| MEI | 4 | Não informa | Não informa IBS/CBS |
A empresa continua com CRT 1. O que diferencia é o novo campo de regime do IBS/CBS no emitente. Cada item também ganha um código de atividade do Simples (revenda ou industrialização, por exemplo).
Na NFS-e (serviços como instalação), a lógica é a mesma: no Simples tradicional o total da nota é o valor do serviço; no Híbrido e no regime normal, a partir de 2027, o IBS e a CBS são somados. Desde 01/11/2026 as empresas do Simples emitem NFS-e no padrão nacional.
O GransoftWeb já emite NF-e 4.00 com a tag IBS/CBS e está se adequando às notas técnicas publicadas em outubro de 2026. Como o sistema é em nuvem, as atualizações fiscais chegam para todos os clientes sem instalação.
| Tributo | Quem define | 2027 e 2028 |
|---|---|---|
| CBS | Senado, por resolução, com base no cálculo do TCU | Referência menos 0,1 ponto. TCU calculou 11,3%; aguarda o Senado |
| IBS estadual | Lei; a partir de 2029, cada estado | 0,05% |
| IBS municipal | Lei; a partir de 2029, cada município | 0,05% |
| Fatia do Simples | Tabelas dos Anexos da LC 123/2006 × faturamento da empresa | Ex.: Anexo II, faixas 1 a 5: 13,85% CBS e 0,15% IBS |
A alíquota não depende do NCM do produto. O que pode reduzir o imposto no Híbrido e no regime normal é a classificação tributária do item (CST e cClassTrib), definida em tabela oficial. Chapas, bancadas e serviços comuns de marmoraria, em regra, têm tributação integral.
No Simples tradicional, não por causa da reforma: a alíquota total do DAS continua praticamente a mesma. Muda a divisão interna, com a CBS no lugar do PIS e da Cofins.
Pode preferir, porque recebe crédito maior. No exemplo deste guia, R$ 113,00 contra R$ 13,06 numa venda de R$ 1.000,00. Por outro lado, a nota do Híbrido sai mais cara.
A empresa fica no Simples tradicional de janeiro a junho de 2027. A próxima janela para optar pelo Híbrido é de 1º a 31 de março de 2027, para o segundo semestre.
A obrigação legal começa em 01/01/2027, mas a rejeição automática pela SEFAZ ainda não tem data definida. Mesmo assim, a nota deve sair com as informações corretas desde janeiro.
O TCU calculou 11,3% em 28/10/2026. O Senado deve fixar até dezembro. Em 2027 e 2028 cobra-se 0,1 ponto a menos. Até a publicação, trate qualquer número como estimativa.
Este conteúdo é informativo e reflete a legislação publicada até 01/11/2026. Os exemplos são simulações. Confirme o regime, o enquadramento e as alíquotas com o seu contador.
Suporte Técnico: de Seg. a Sex, das 08:00 - 17:00

CBS cheia, fim do PIS e da Cofins, IBS e CBS na nota do Simples Nacional e os prazos até janeiro: o que a marmoraria precisa fazer agora para entrar 2027 em dia.

NF-e, NFC-e, MDF-e, XML de compra e IBS/CBS: veja o que a marmoraria precisa do fiscal e como o GransoftWeb mantém a nota sempre em dia com a SEFAZ.

Validador online de Notas Fiscais eletrônicas NFe.

Neste Tutorial, explicamos como realizar o lançamento de uma Nota Fiscal de Compra no sistema GransoftWeb, através da digitação manual ou através da importação do XML do Fornecedor.
Neste Tutorial, explicamos como realizar o lançamento de uma Nota Fiscal de Compra no sistema GransoftWeb, através da importação do XML do Fornecedor.

Guia dos módulos de um sistema de gestão para marmoraria: orçamento, CRM, fiscal, estoque de chapas, produção, plano de corte e financeiro, com telas reais.